← Volver a Artículos
Artículo gratuito · Instrumentos
Bonos: qué son, qué tipos hay y cómo elegir
Un bono es, en esencia, un préstamo. Cuando comprás un bono, le prestás tu plata a un gobierno o a una empresa, que se compromete a devolvértela en una fecha determinada, junto con intereses acordados de antemano. Cuatro palabras que vas a ver en cualquier bono Emisor: quién toma la plata prestada (un país, una […]
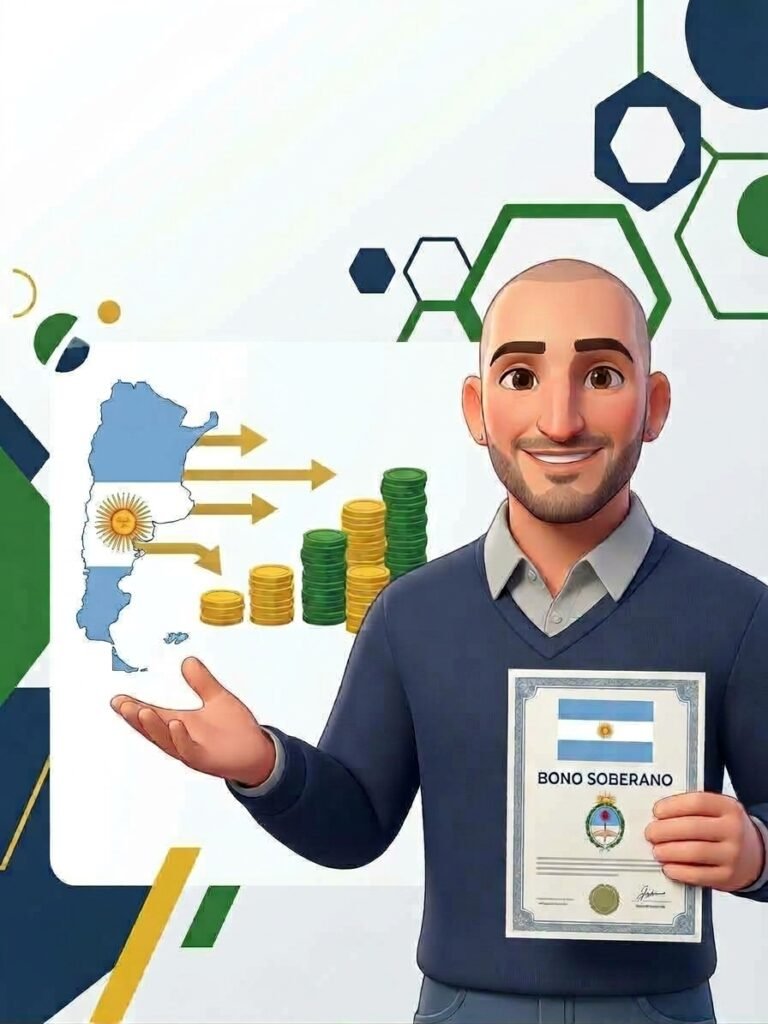
Un bono es, en esencia, un préstamo. Cuando comprás un bono, le prestás tu plata a un gobierno o a una empresa, que se compromete a devolvértela en una fecha determinada, junto con intereses acordados de antemano.
Cuatro palabras que vas a ver en cualquier bono
- Emisor: quién toma la plata prestada (un país, una provincia, una empresa).
- Valor nominal: el monto de referencia sobre el que se calculan los intereses y la devolución del capital.
- Cupón: el pago periódico de intereses, que puede ser trimestral, semestral o anual según el bono.
- Amortización: la devolución del capital. Puede ser toda junta al vencimiento o en cuotas a lo largo de la vida del bono.
¿Qué te da tener bonos en tu cartera?
Ingresos con previsibilidad. Como el flujo de cupones y amortizaciones está pactado desde el principio, sabés de antemano cuánto y cuándo vas a cobrar si el emisor cumple. Una acción, en cambio, depende de cómo le vaya a la empresa.
Un ancla en momentos de incertidumbre. Los bonos suelen ser menos volátiles que la renta variable. No eliminan el riesgo, pero lo moderan.
Una herramienta contra la devaluación y la inflación. Muchos bonos, soberanos y corporativos, están emitidos en dólares o ajustados por inflación. Eso te permite cubrirte de la pérdida de valor del peso en vez de solo pelearla con pesos.
Tipos de bonos, según quién los emite
- Soberanos: los emite el Estado. Suelen considerarse más seguros porque los respalda el país emisor, aunque eso depende mucho de la situación de cada país.
- Corporativos: los emiten empresas privadas (en Argentina se llaman obligaciones negociables, u ON). En general ofrecen una tasa mejor, a cambio de asumir el riesgo de esa empresa en particular.
Según cómo pagan los intereses
- Tasa fija: el cupón está definido desde el día uno. Es la opción más previsible en cuanto a lo que vas a cobrar.
- Tasa variable: el cupón se recalcula en cada pago según una tasa de referencia del mercado. Si las tasas suben, cobrás más; si bajan, cobrás menos.
Según la moneda o el ajuste
- En pesos, sin ajuste: pagan en pesos y lo que cobrás no se ajusta por nada.
- Ajustados por CER: son bonos en pesos cuyo capital se ajusta por el Coeficiente de Estabilización de Referencia, un índice que sigue la evolución de la inflación.
- En dólares (hard dollar): suscribís y cobrás en dólares.
- Dollar linked: se pagan en pesos, pero ajustados por la evolución del tipo de cambio oficial.
La TIR: el número que resume el rendimiento de un bono. La Tasa Interna de Retorno (TIR) estima el rendimiento anual de un bono si lo comprás hoy y lo mantenés hasta el vencimiento. Dos aclaraciones importantes: supone que mantenés el bono hasta el final y que el emisor paga todo, y una TIR más alta no es “mejor” a secas — muchas veces el mercado exige más rendimiento porque ve más riesgo en ese emisor.
Lo que no hay que perder de vista: un bono no es “sin riesgo”. Tiene riesgo de default (que el emisor no pague), riesgo de precio (su valor de mercado cambia todos los días si vendés antes del vencimiento) y riesgo de liquidez (algunos bonos se operan poco).
¿Cómo elegir un bono? Mirando tu perfil de inversor y tolerancia al riesgo, tu objetivo (preservar capital, renta periódica o más rendimiento), tu horizonte de tiempo, el contexto económico y, siempre, diversificando entre emisores y tipos de bono.
¿Querés seguir aprendiendo?
Ordená tu plata paso a paso con la Guía de Finanzas Personales.
Ver la guíaEscrito por Julián Amigo
Creador de Julián Amigo Finanzas Simples